Acheter un immeuble : le rendement affiché ne suffit pas à choisir
Publié par : Élise Laforest-Dumont — Rédactrice spécialisée en immobilier
Pour acheter un immeuble, commencez par comparer des annonces dans une zone précise, avec un budget qui inclut les travaux et les frais d’acquisition. Le bon bien n’est pas forcément celui qui affiche le rendement le plus élevé : c’est celui dont les loyers, l’état technique et le financement résistent à une analyse prudente. Voici les vérifications à mener pour passer d’une annonce séduisante à une offre d’achat argumentée.
Trouver des annonces qui correspondent à votre projet réel
Les portails comme SeLoger et Le Figaro Immobilier, les agences locales et les études notariales constituent des points d’entrée pour rechercher un immeuble entier à vendre. Les résultats peuvent mélanger bâtiments résidentiels, ensembles avec commerce, immeubles vacants et biens entièrement loués. Filtrez d’abord par usage, secteur et enveloppe globale, plutôt que par seul prix au m².
Calcul de rendement et de trésorerie locative
Saisissez vos montants annuels et les coûts liés à l’acquisition pour obtenir une estimation.
Résultats
Détail des postes déduits du cash-flow
- Vacance locative—
- Charges non récupérables—
- Taxe foncière à la charge du propriétaire—
- Assurances—
- Frais de gestion—
- Entretien—
- Échéances annuelles de crédit—
Estimation avant fiscalité, fondée uniquement sur les montants saisis. Elle ne tient pas compte d’autres éléments éventuels et ne remplace pas une analyse personnalisée.
Des relevés d’annonces font apparaître 14 417 immeubles en vente en France sur une recherche et 10 510 annonces sur une autre. Ces volumes sont des instantanés, pas des stocks garantis aujourd’hui ni nécessairement des biens distincts. Pour connaître les offres réellement disponibles, vérifiez la date de publication et contactez le professionnel chargé de la vente.
Définir une zone où les logements se loueront vraiment
Comparez les quartiers, pas seulement les villes. Transports, bassins d’emploi, établissements d’enseignement, commerces et nuisances influencent la demande. Consultez des annonces locatives comparables en surface, état et emplacement, puis interrogez des gestionnaires sur les délais de relocation. Un loyer annoncé n’est pas une preuve de loyer effectivement encaissé.
Observez aussi le sillon des déplacements quotidiens : trajet entre gare et bureaux, chemin vers le campus, accès à l’hôpital. Deux rues voisines peuvent appartenir à des parcours très différents. Visiter à l’heure des entrées et sorties permet de comprendre si l’immeuble se trouve sur un axe utile ou derrière une coupure urbaine peu pratique. Cette lecture complète la simple distance sur une carte.
Demander les pièces avant de multiplier les visites
Réclamez un état locatif détaillé, les surfaces par logement, les baux, la taxe foncière, les diagnostics disponibles et la liste des travaux réalisés. Distinguez surface habitable, parties communes et annexes : une cave ou un grenier ne produit pas automatiquement le même revenu qu’un appartement autorisé à la location.
Choisir entre immeuble loué, libre ou à restructurer
Un immeuble de rapport est un bâtiment acquis pour générer des revenus locatifs, généralement détenu dans son ensemble par un même propriétaire. Il peut être neuf ou ancien, résidentiel ou mixte. En mono-propriété, les décisions ne dépendent pas d’un syndic, mais toutes les dépenses du bâtiment restent à votre charge.
Par rapport à un appartement isolé, l’achat global permet de coordonner les travaux et de mutualiser certaines interventions. Plusieurs logements répartissent aussi les revenus entre plusieurs locataires. En revanche, le capital engagé et les risques techniques sont concentrés à une seule adresse : une toiture défaillante peut affecter l’équilibre de toute l’opération.
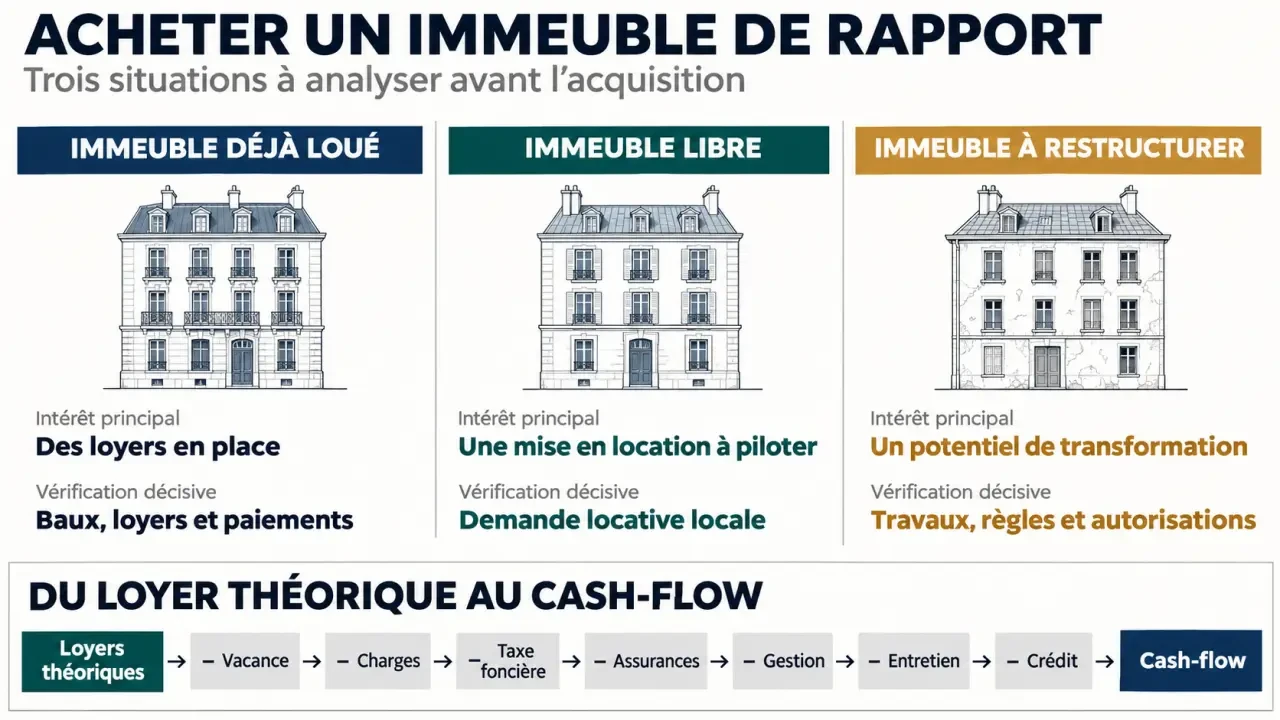
| Situation | Intérêt principal | Vérification décisive |
|---|---|---|
| Immeuble déjà loué | Revenus potentiellement immédiats | Baux, encaissements, impayés et dépôts de garantie |
| Immeuble libre | Liberté d’organisation des travaux et de commercialisation | Durée sans loyers et demande locative réelle |
| Immeuble à restructurer | Possibilité d’adapter les logements au marché | Autorisations, faisabilité technique et budget chiffré |
Pour un bien occupé, l’acquisition ne permet pas de modifier librement les loyers ou de récupérer immédiatement les logements. Pour un bâtiment vide, ne présumez pas que chaque pièce peut devenir un lot indépendant : faites vérifier la régularité des logements existants et les règles applicables à une éventuelle division.
Calculer le rendement sans masquer les sorties d’argent
La rentabilité brute constitue un premier filtre. Elle se calcule ainsi : loyers annuels hors charges divisés par prix d’achat, multipliés par 100. Pour comparer les projets plus honnêtement, calculez aussi un rendement sur coût global, en intégrant frais d’acquisition, honoraires éventuels et travaux initiaux.
Des fourchettes de 3 à 7 % par année et de 7 à 12 % sont évoquées selon les investissements. Elles ne constituent ni une moyenne locale ni une promesse. Sans précision sur les charges, les travaux et la vacance retenus, ces pourcentages ne permettent pas de choisir un immeuble.
Passer du loyer théorique à la trésorerie disponible
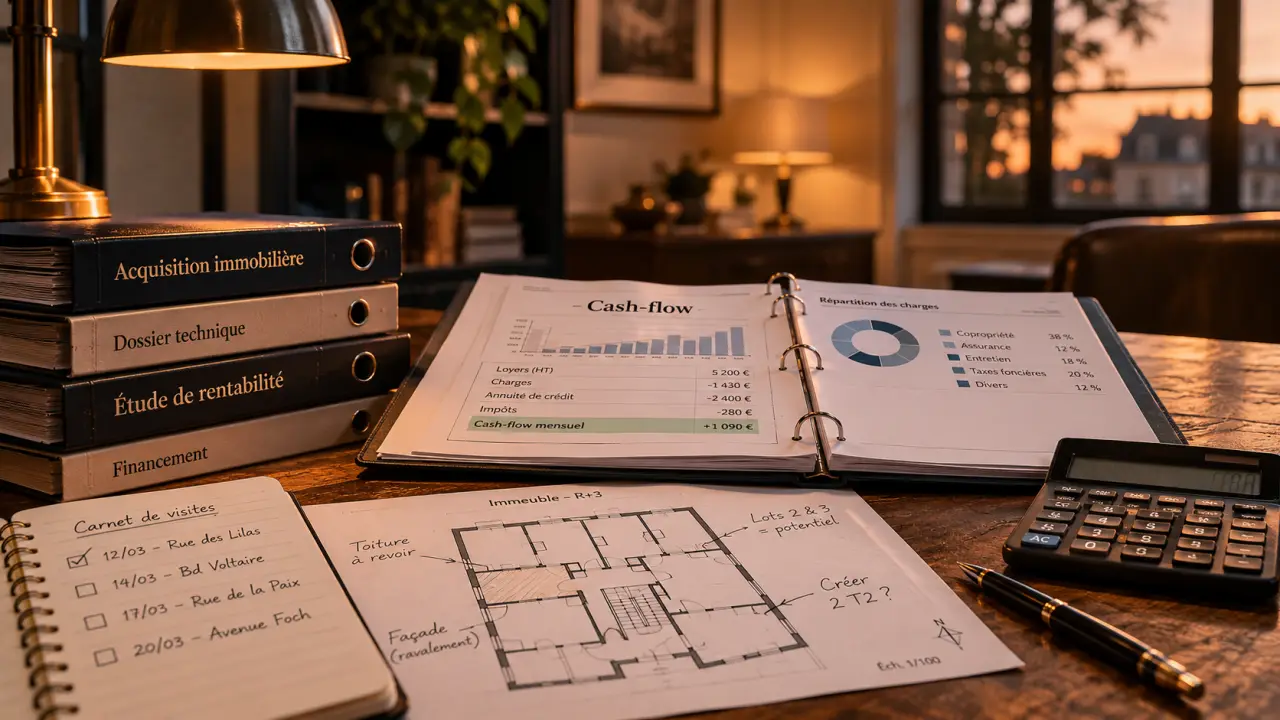
Retranchez des loyers prévisionnels la vacance locative, les charges non récupérables, la taxe foncière restant au propriétaire, les assurances, la gestion et l’entretien. Déduisez ensuite les échéances de crédit pour estimer le cash flow, ou flux de trésorerie. Précisez toujours si votre calcul est effectué avant ou après fiscalité.
Construisez un scénario central et un scénario dégradé : relocation plus lente, réparation imprévue, loyers inférieurs aux attentes. Une opération qui ne fonctionne qu’avec tous les logements occupés et aucun incident manque de marge de sécurité. Conservez une réserve distincte de l’apport destiné à l’acquisition.
Auditer le bâtiment avant de fixer votre prix d’offre
La visite doit couvrir les logements, mais aussi toiture, charpente, façade, caves, réseaux, chauffage et parties communes. Faites-vous accompagner par un professionnel du bâtiment lorsque l’état ou le programme de rénovation le justifie. Un devis détaillé vaut davantage qu’une estimation orale globale, surtout si plusieurs appartements nécessitent des travaux.
Examinez les diagnostics énergétiques et les obligations de décence et de performance applicables à chaque logement au moment de sa location. Un appartement aujourd’hui occupé ne doit pas être considéré automatiquement comme relouable sans travaux. Consultez également Géorisques et les documents d’urbanisme pour identifier les contraintes du site.
- Faites confirmer la propriété des accès, cours, caves et dépendances.
- Vérifiez les servitudes et la situation juridique avec le notaire.
- Demandez les factures de travaux et les assurances correspondantes.
- Contrôlez les compteurs et la répartition des consommations.
- Chiffrez les urgences séparément des améliorations de confort.
La mutualisation des travaux peut réduire certaines dépenses, mais elle n’efface pas leur ampleur. Une assistance à maîtrise d’ouvrage peut être utile pour une rénovation complexe. Les aides éventuelles doivent être confirmées avant engagement, sans être intégrées comme des recettes certaines.
Valider financement et fiscalité avant de vous engager
Présentez à la banque un dossier comprenant prix, frais, devis, état locatif, hypothèses de vacance et épargne disponible. L’apport demandé dépend du dossier et de l’établissement : il n’existe pas de pourcentage universel. Un prêt plus long réduit généralement les mensualités, mais augmente, à conditions comparables, le coût total des intérêts.
Le mode de détention et le régime fiscal sont deux décisions liées mais distinctes. Acheter en nom propre, en indivision ou via une SCI n’entraîne pas les mêmes règles de gestion, de transmission et de revente. La SCI n’est pas une réduction d’impôt automatique ; une activité de location meublée peut notamment modifier son traitement fiscal.
En location nue, les revenus relèvent en principe des revenus fonciers ; en location meublée, des bénéfices industriels et commerciaux. Déficit foncier, Denormandie, Malraux ou Loc’Avantages répondent à des conditions spécifiques. Faites vérifier leur disponibilité et votre éligibilité, ainsi que leurs engagements, sans laisser l’avantage fiscal justifier un mauvais achat.
Avant toute offre, réunissez donc trois validations : revenus locatifs crédibles, travaux chiffrés et financement soutenable. Faites ensuite encadrer l’offre et l’avant-contrat par le notaire, notamment les conditions suspensives adaptées. Vous pourrez négocier sur des éléments vérifiables, plutôt que sur le rendement mis en avant dans l’annonce.
- Acheter un immeuble : le rendement affiché ne suffit pas à choisir - 9 novembre 2026
- Reste à charge et budget travaux : pourquoi le montant ne suffit pas - 9 novembre 2026
- Devis ravalement de façade : le prix au m² ne suffit pas pour comparer - 8 novembre 2026
Articles qui pourraient vous intéresser :
 Maison sur pilotis : comment choisir un constructeur pour un terrain complexe ?
 Pompe à chaleur : fonctionnement, cycle thermodynamique et critères de choix
 Pose de pavé : quel budget prévoir au m2 selon les matériaux et la technique ?
 Mise aux normes assainissement après une vente : le délai d’un an à connaître