Travaux en LMNP avant location : déductibilité, amortissement et stratégie fiscale
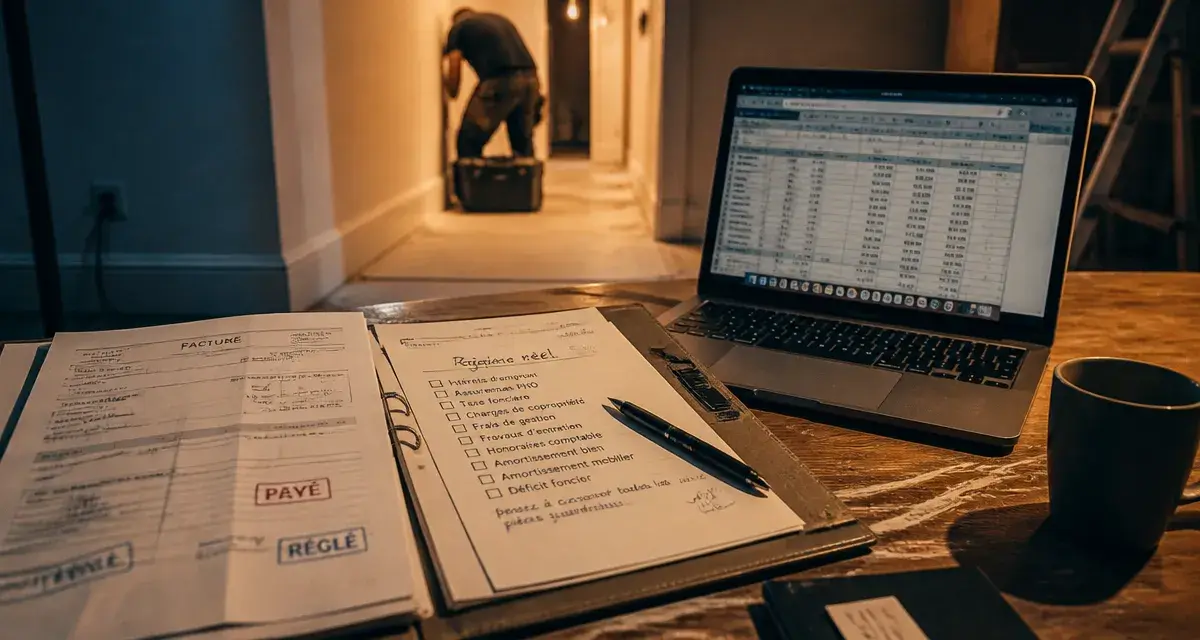
Réaliser des travaux avant la première mise en location d’un bien meublé permet de valoriser votre patrimoine tout en optimisant votre fiscalité. La frontière entre les dépenses immédiatement déductibles et celles devant être amorties reste toutefois une source fréquente d’erreurs. Pour tirer parti de votre investissement en Location Meublée Non Professionnelle (LMNP), vous devez maîtriser les règles comptables dès la phase de rénovation.
Le régime réel : la condition pour déduire vos travaux
Le statut LMNP propose deux régimes fiscaux. Le micro-BIC applique un abattement forfaitaire de 50 % sur vos recettes, mais il interdit la déduction des charges réelles ou l’amortissement des travaux. Pour optimiser vos investissements, le passage au régime réel est souvent la stratégie la plus efficace, surtout si vous engagez des rénovations importantes.
Le régime réel autorise la déduction de vos charges d’exploitation et l’amortissement du coût des travaux ainsi que du mobilier. Cette option doit être exercée auprès du service des impôts des entreprises (SIE) avant la date limite de dépôt de votre déclaration de revenus. Une fois ce régime adopté, vous devez tenir une comptabilité précise, idéalement avec l’appui d’un expert-comptable pour sécuriser vos déclarations.
Dépenses immédiates ou immobilisations : savoir trancher
La comptabilité fiscale distingue deux types de dépenses : les charges courantes, déductibles immédiatement, et les travaux d’amélioration ou de gros entretien, qui doivent être inscrits à l’actif et amortis sur plusieurs années.
Les charges déductibles (entretien et réparation)
Sont considérées comme charges déductibles les dépenses destinées à maintenir le bien en état ou à le remettre en état sans modification substantielle. Cela inclut la réfection d’une peinture, le remplacement d’une robinetterie ou la réparation d’une installation électrique existante. Ces coûts sont déduits en totalité de vos revenus locatifs sur l’année de leur paiement.
Les travaux amortissables (amélioration et gros œuvre)
Les travaux qui augmentent la valeur du bien ou prolongent sa durée de vie sont des immobilisations. Cela concerne la création d’une nouvelle pièce, l’installation d’une cuisine équipée, le remplacement intégral de la toiture ou la mise aux normes complète de l’installation électrique. Ces dépenses ne sont pas déductibles en une seule fois, mais doivent être étalées sur la durée d’usage du composant, généralement entre 5 et 20 ans.
Prouver l’intention locative avant la mise en location
L’administration fiscale surveille étroitement les travaux engagés avant la première mise en location. Pour que ces dépenses soient déductibles ou amortissables, vous devez justifier d’une intention locative claire dès le début du chantier. Sans preuve tangible, l’administration peut requalifier ces travaux en dépenses personnelles non déductibles.
Conservez tout document attestant de votre démarche : annonces de recherche de locataires, mandats de gestion, diagnostics immobiliers réalisés avant la fin des travaux ou échanges avec des prospects. Le délai entre la fin des travaux et la mise en location doit rester raisonnable, idéalement entre 6 et 12 mois. Un délai trop long sans justification fragilise votre dossier en cas de contrôle.
La gestion de votre projet oscille entre optimisation fiscale et conformité. Si vous forcez la déduction fiscale sans démontrer la réalité de votre activité, le risque de redressement est réel. L’équilibre repose sur la documentation systématique : chaque facture doit être corrélée à une action concrète d’aménagement visant à rendre le logement conforme à l’usage locatif. Cette méthode transforme une contrainte administrative en une stratégie de défense proactive.
Réforme 2025 et plus-value : quels impacts sur votre stratégie ?
Depuis 2025, les règles concernant la plus-value en LMNP ont évolué avec la réintégration des amortissements dans le calcul de la plus-value imposable. Auparavant, les amortissements pratiqués n’étaient pas pris en compte pour calculer la plus-value à la revente, ce qui constituait un avantage majeur. Désormais, le prix d’acquisition est réputé réduit du montant des amortissements déduits.
Cette modification impacte votre stratégie de sortie. Si vous prévoyez de conserver le bien sur une longue durée, l’effet de l’impôt sur la plus-value est atténué par les abattements pour durée de détention. Pour des investissements à moyen terme, il est crucial d’intégrer cette nouvelle donne dans vos simulations de rentabilité. Il peut être judicieux de limiter les amortissements aux seuls travaux nécessaires pour maintenir une fiscalité équilibrée à la revente.
Checklist opérationnelle pour sécuriser vos travaux
Pour éviter les écueils, suivez cette feuille de route avant de lancer vos travaux :
Immatriculation : Déclarez votre début d’activité LMNP auprès du guichet unique avant d’engager les travaux. Justificatifs : Conservez toutes les factures détaillées incluant la nature des travaux, la date et le nom des entreprises prestataires. Dossier de preuve : Constituez un dossier regroupant les annonces, mandats et diagnostics prouvant votre volonté de louer. Pilotage comptable : Faites valider par votre expert-comptable la classification de chaque facture entre charge et immobilisation dès la réception. Suivi du délai : Assurez-vous que la mise en location effective intervient dans un délai de 12 mois maximum après la fin des travaux.
En respectant ces étapes, vous transformez vos travaux de rénovation en un levier pour réduire votre imposition tout en sécurisant votre investissement face aux exigences de l’administration fiscale.

- Travaux en LMNP avant location : déductibilité, amortissement et stratégie fiscale - 19 septembre 2026
- Horaires d’un chantier privé : l’arrêté local prime sur les créneaux généralement admis - 18 septembre 2026
- Logement mal isolé : les droits du locataire dépendent de la décence et des preuves - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Climatisation réversible : 4 kW de chaleur pour 1 kW consommé, comment réduire votre facture EDF ?
 Enduit sur brique : 2 couches et temps de séchage pour une façade durable
 Local pour entreprise : les 4 piliers juridiques et stratégiques pour sécuriser votre bail
 Bail commercial Leasemaker 3.0 : 5 points de contrôle pour garantir votre conformité Pinel